
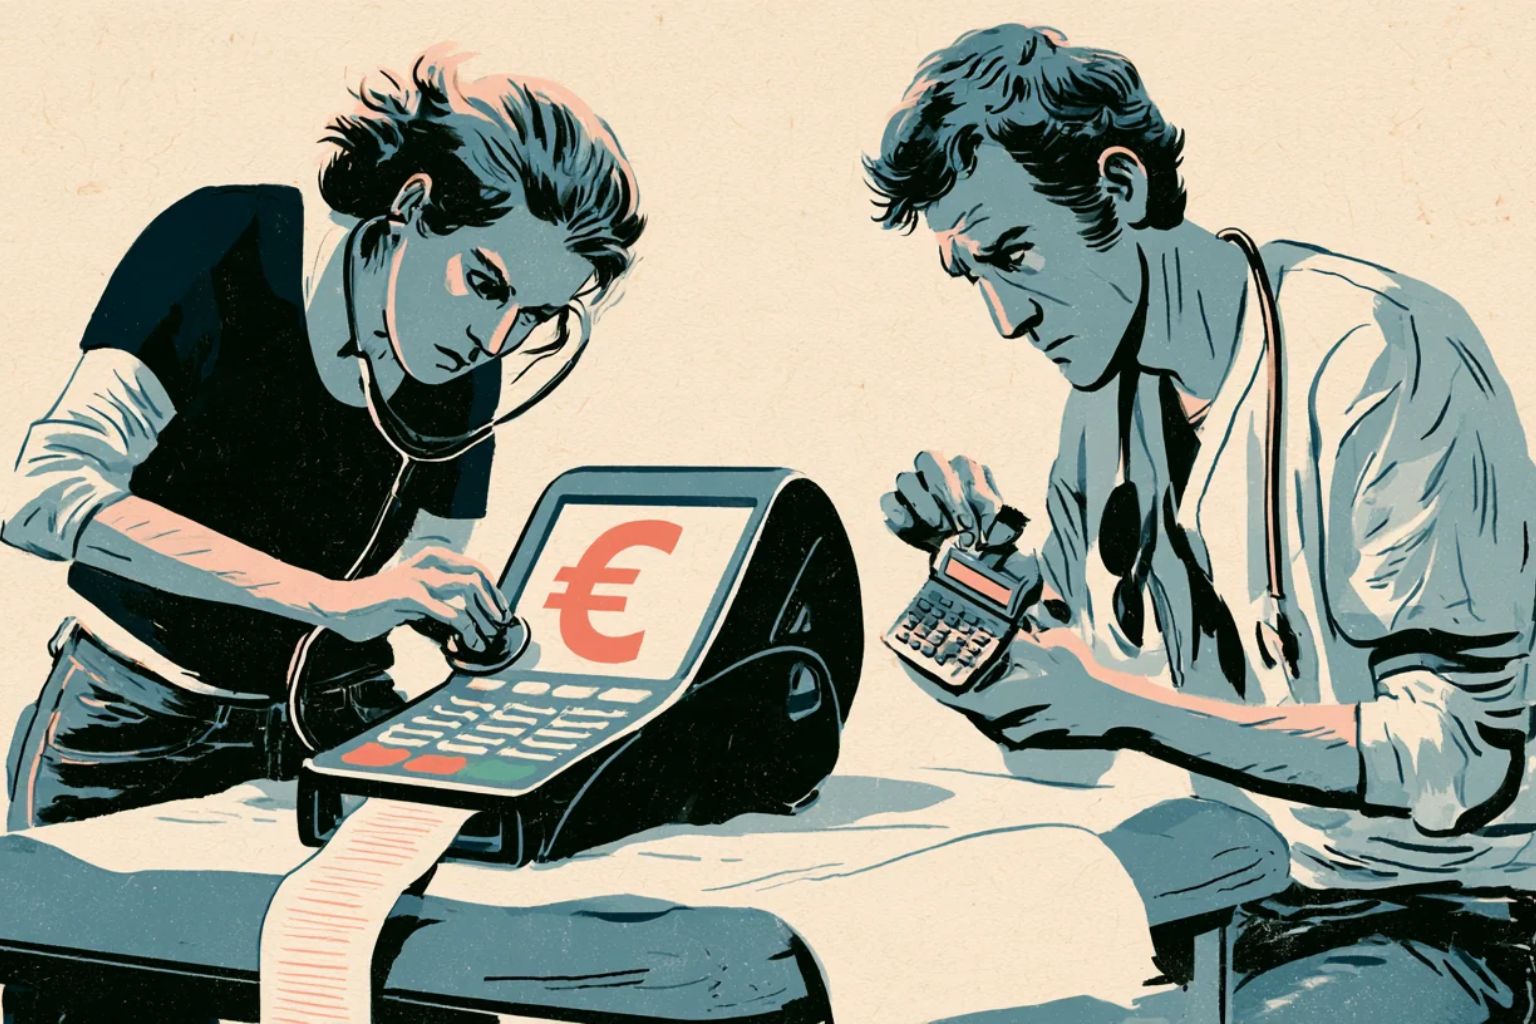
© Midjourney x What's up Doc
Que signifie « recettes encaissées » ?
En libéral, vous tenez une comptabilité dite « de trésorerie ». Seules comptent les sommes effectivement reçues dans l’année civile, et non les actes réalisés ou facturés. Une consultation de décembre payée en janvier entre donc dans les recettes de l’année suivante.
C’est la règle de l’article 93 du Code général des impôts : le bénéfice imposable est l’excédent des recettes encaissées sur les dépenses payées la même année.
Ce qui compte, ce qui ne compte pas
| ✔ Entre dans vos recettes | ✘ N’entre pas dans vos recettes |
|---|---|
| Honoraires des actes et consultations, y compris le tiers payant (Assurance maladie, complémentaire) | Actes facturés mais pas encore payés au 31 décembre |
| Dépassements d’honoraires (secteur 2, OPTAM, dépassements autorisés) | Salaires : vacations hospitalières, activité salariée en centre de santé ou en clinique |
| Forfaits et rémunérations conventionnels : forfait médecin traitant, forfait structure, rémunération sur objectifs de santé publique | Honoraires reversés à un remplaçant (rétrocessions versées), déduits sur la 2035 |
| Honoraires hors convention : expertises, certificats non remboursés | Débours : sommes avancées pour un patient puis remboursées |
| Si vous effectuez des remplacements : rétrocessions reçues des confrères et consœurs remplacés |
Où trouver le montant ?
- Votre déclaration 2035 (régime de la déclaration contrôlée) : le total des recettes figure dans l’annexe 2035-A. C’est le chiffre le plus fiable.
- Votre livre-journal des recettes, ou votre logiciel de comptabilité, en cours d’année.
- Votre relevé SNIR, disponible chaque année dans votre espace professionnel ameli : il récapitule les honoraires conventionnels. Il sert de contrôle, mais ne contient pas les honoraires hors convention.
Exemple
| Vous avez encaissé en 2025 | Montant |
|---|---|
| Honoraires conventionnels | 180 000 € |
| Forfaits de l’Assurance maladie | 12 000 € |
| Expertises | 8 000 € |
| Recettes encaissées | 200 000 € |
C’est ce montant de 200 000 € à saisir dans le simulateur.
Recettes et régime fiscal
Le niveau de vos recettes détermine aussi votre régime fiscal. En dessous de 83 600 € HT de recettes annuelles (seuil applicable de 2026 à 2028), vous pouvez relever du régime micro-BNC : l’administration retient alors un abattement forfaitaire de 34 % au lieu de vos charges réelles. Au-delà, ou sur option, vous relevez de la déclaration contrôlée et déduisez vos charges réelles.
À retenir
Recettes encaissées = tout ce que vous avez réellement perçu pour votre activité libérale dans l’année civile, avant toute charge. Ce n’est pas votre revenu : retirez vos charges professionnelles pour obtenir votre revenu net d’activité indépendante.
Questions fréquentes
Mes recettes encaissées correspondent-elles à mon revenu ?
Non. Ce sont des recettes brutes, avant loyer, personnel, matériel, assurances et cotisations sociales. Votre revenu réel est ce qui vous reste après ces charges.
Faut-il compter le tiers payant ?
Oui. Les sommes versées directement par l’Assurance maladie ou la complémentaire sont des honoraires encaissés, au moment où elles arrivent sur votre compte.
Recettes HT ou TTC ?
Les actes de soins sont exonérés de TVA. Seules certaines activités (expertises, actes esthétiques sans finalité thérapeutique) peuvent y être soumises ; on retient alors les recettes hors taxes.
Mon relevé SNIR ne correspond pas à ma comptabilité, est-ce normal ?
Souvent oui : le SNIR ne contient pas les honoraires hors convention et ne suit pas exactement les dates d’encaissement. Votre comptabilité fait foi.
Source:
BOFiP — BNC : principe des recettes encaissées et des dépenses payées
impots.gouv.fr — Formulaire 2035-SD, régime de la déclaration contrôlée
Entreprendre Service Public — Nouveaux seuils de la micro-entreprise (2026)
Ce contenu est informatif et ne remplace pas l’avis de votre expert-comptable.
A voir aussi

 Journée de grève historique des médecins libéraux, rassemblement à 14.00 dans toute la France

Vers deux journées mortes en médecine libérale ? Le taux de grévistes pour demain s’annonce historique

